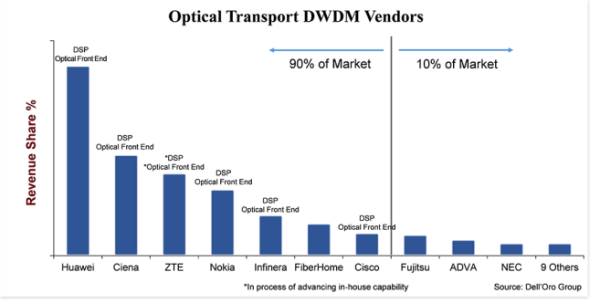
ऑप्टिकल ट्रान्सपोर्ट DWDM उपकरणांच्या बाजारपेठेचे वर्णन करण्यासाठी 'अत्यंत स्पर्धात्मक' हा सर्वोत्तम शब्द आहे. ही १५ अब्ज डॉलर्सची एक मोठी बाजारपेठ असली तरी, सुमारे २० सिस्टीम उत्पादक DWDM उपकरणे विकण्यात सक्रियपणे सहभागी आहेत आणि बाजारातील हिस्सा मिळवण्यासाठी आक्रमकपणे स्पर्धा करतात. असे असले तरी, बाजारातील ९० टक्के हिस्सा केवळ सात विक्रेत्यांकडे आहे, ज्यामुळे उर्वरित विक्रेत्यांसाठी १० टक्के हिस्सा उरतो. इतकेच नाही, तर पहिल्या सात विक्रेत्यांमध्येही बाजारातील हिश्श्यातील तफावत मोठी आहे—सर्वात मोठ्या आणि सर्वात लहान विक्रेत्यामध्ये २५ टक्के गुणांची तफावत आहे.
कंपनीचा आवाका आणि गुंतवणूक हा एक महत्त्वाचा भेदक घटक आहे, जो बाजाराला विभाजित करतो असे दिसते. फायबरहोम वगळता, प्रमुख विक्रेत्यांपैकी सर्वांनी कोहेरेंट डीएसपी आणि ऑप्टिकल फ्रंट एंड यांसारख्या लाइन-साइड घटकांमध्ये व्हर्टिकल इंटिग्रेशनमध्ये गुंतवणूक केली आहे. ऑप्टिकल फ्रंट एंड सिलिकॉन फोटोनिक्स (SiPh) वर आधारित आहे की इंडियम फॉस्फाइड (InP) वर, याने काही फरक पडत नाही असे दिसते, जरी उद्योग तज्ञ या दोन तंत्रज्ञानांवर सतत वादविवाद करत असले तरी. निर्णायक घटक हा आहे की कंपनीने एक असे अंतर्गत तंत्रज्ञान विकसित केले आहे, जे उत्पादनांना इतरांपेक्षा वेगळे ठरवते, उत्पादनाचा खर्च कमी करते आणि कंपनीला बाजारात लवकर प्रवेश मिळवून देते. शिवाय, हे घटक विकसित करण्यासाठी मोठ्या प्रमाणावर गुंतवणूक आणि संसाधने (पैसा, मनुष्यबळ आणि बौद्धिक संपदा) लागत असल्यामुळे, व्हर्टिकल इंटिग्रेशन नवीन (आणि जुन्या) स्पर्धकांसाठी एक अडथळा निर्माण करते.
उत्पादनात बदल उपलब्ध आहे.
बहुतेक उद्योगांप्रमाणेच, ऑप्टिकल ट्रान्सपोर्ट उद्योगासाठी उत्पादन प्रतिस्थापन (product substitution) ही एक बाह्य शक्ती आहे. गेल्या काही दशकांमध्ये, DWDM तंत्रज्ञानाच्या कार्यक्षमतेतील आणि खर्चातील अंगभूत फायद्यांमुळे, तसेच लगतच्या प्लॅटफॉर्ममध्ये DWDM तंत्रज्ञान समाविष्ट करण्यावरील प्रणाली-स्तरीय मर्यादांमुळे, उत्पादन प्रतिस्थापन हा खरा धोका नव्हता. परंतु, लहान आकाराच्या 400ZR प्लगेबल ऑप्टिक्समुळे आता परिस्थिती थोडी बदलू लागली आहे. QSFP-DD फॉर्म फॅक्टरमधील या नवीन प्लगेबल ऑप्टिक्समुळे, जे 120 किलोमीटरपर्यंत 400 Gbps तरंगलांबी प्रसारित करू शकतात, आम्ही IP-over-DWDM (IPoDWDM) मध्ये वाढत्या स्वारस्याची अपेक्षा करत आहोत. ही एक अशी प्रणाली रचना आहे जी इथरनेट स्विच किंवा राउटरमध्ये DWDM ऑप्टिक्स समाविष्ट करते. यामुळे, साहजिकच, DWDM उपकरणांच्या क्षेत्रात स्पर्धेची पातळी वाढेल, कारण ग्राहकांना आमच्या 20 DWDM विक्रेत्यांकडून पारंपरिक DWDM प्रणाली वापरायची की इतर स्विचिंग विक्रेत्यांकडून IPoDWDM प्रणाली वापरायची, याचा निर्णय घ्यावा लागेल. (प्रमुख इथरनेट स्विच आणि राउटर विक्रेत्यांमध्ये अरिस्टा, सिस्को, जुनिपर आणि नोकिया यांचा समावेश आहे).
तथापि, 400ZR चा फायदा ऑप्टिकल DWDM विक्रेत्यांनाही होईल. याचे एक कारण असे आहे की, सर्वच ऑपरेटर्सना त्यांचे नेटवर्क IPoDWDM मध्ये बदलायचे नसेल आणि ते DWDM प्रणालीवर 400ZR प्लगेबल ऑप्टिक्स वापरणे पसंत करतील. यामुळे नेटवर्क आर्किटेक्चरमध्ये फारसा बदल न होता 400ZR ऑप्टिक्सच्या कमी किमतीचा फायदाही मिळेल. पण दुसरे कारण असे आहे की, 400ZR हे एक कोहेरेंट तंत्रज्ञान आहे आणि म्हणूनच, ज्या कंपन्यांनी गेल्या दशकात या तंत्रज्ञानात गुंतवणूक केली आहे, त्या या नवीन संधीचा फायदा घेण्यासाठी सुस्थितीत आहेत. त्यामुळे, 400ZR प्लगेबल ऑप्टिक्सच्या उत्पादकांमध्ये प्रामुख्याने अशा कंपन्यांचा समावेश आहे, ज्यांना कोहेरेंट DWDM प्रणालींच्या विकासाचा मोठा अनुभव आहे, जसे की Ciena, Cisco आणि Nokia. Huawei ने सुद्धा 400ZR विकसित करण्याचा मानस ठेवला होता, परंतु कंपनीवरील अमेरिकेच्या निर्बंधांमुळे या प्रयत्नाला विलंब होईल की नाही, याबद्दल आम्हाला खात्री नाही.
उपलब्ध असल्यास ग्राहक स्थानिक पुरवठादारांना प्राधान्य देतात.
काही बाबतीत हे जुनेही नाही आणि नवीनही नाही, परंतु हे पुन्हा सांगणे महत्त्वाचे आहे की सामान्यतः ग्राहक स्थानिक पुरवठादाराकडून उपकरणे खरेदी करण्यास प्राधान्य देतात. या चार्टमध्ये, जागतिक DWDM उपकरण बाजाराची प्रमुख प्रदेशांमध्ये आणि त्या विशिष्ट प्रदेशात पुरवठा करणाऱ्या विक्रेत्यांमध्ये विभागणी केली आहे. चौकटीचा आकार त्या प्रदेशातील विक्रेत्याचा वाटा दर्शवतो आणि हिरव्या रंगाने रंगवलेली चौकट ही त्या प्रदेशातील देशांतर्गत मानल्या जाणाऱ्या विक्रेत्यांची आहे. यात आश्चर्य नाही की उत्तर अमेरिका आणि चीन या दोन प्रदेशांमध्ये, जिथे मोठ्या संख्येने देशांतर्गत विक्रेते आहेत, तिथे DWDM विक्रीचा मोठा वाटा याच देशांतर्गत कंपन्यांना जातो. 'इतर' (others) या विभागात कंपन्यांचे प्रमाण जास्त असल्यामुळे, मी त्या चौकटींना रंगवले नाही, परंतु उत्तर अमेरिका आणि चीन या दोन्ही ठिकाणी 'इतर' विभागातील बहुसंख्य कंपन्या देशांतर्गतच आहेत.
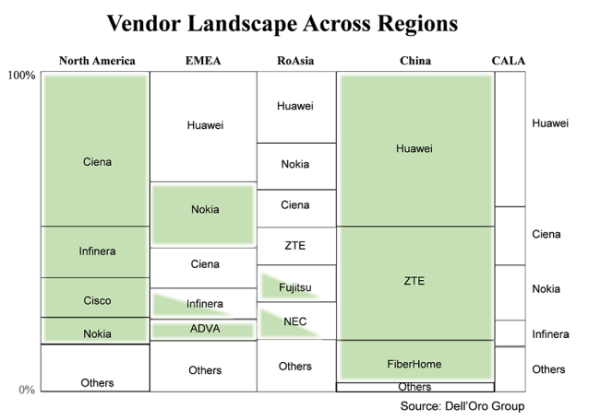
नॉन-शेडेड बॉक्सेस हा एक महत्त्वाचा मुद्दा असू शकतो. याचे कारण असे की, २०१८ मध्ये अमेरिकेने ZTE वर आणि अलीकडेच Huawei वर निर्बंध घातल्यानंतर, ज्या प्रदेशांमध्ये मोठ्या संख्येने नॉन-शेडेड बॉक्सेस (परदेशी विक्रेते) आहेत, तेथील सेवा प्रदाते उपकरणांच्या पुरवठ्याबद्दल अधिकाधिक चिंतित आहेत. परिणामी, सेवा प्रदाते कोणत्याही एका पुरवठादारावरील अवलंबित्व कमी करून तसेच स्थानिक पुरवठादारांना अधिक प्राधान्य देऊन जोखीम कमी करण्याचा प्रयत्न करत आहेत. अनेक प्रकारे, हे भारतातील तेजस, CALA मधील पॅडटेक आणि EMEA मधील पॅकेटलाइट यांसारख्या स्थानिक प्रदेशांतील लहान कंपन्यांसाठी चांगले ठरेल. तथापि, जोखीम मर्यादित करण्याच्या दृष्टीने, सर्वात मोठे सेवा प्रदाते बहुधा मोठ्या DWDM उत्पादकांकडूनच बहुतेक उपकरणे खरेदी करणे सुरू ठेवतील, ज्यांच्याकडे त्यांच्या भविष्यातील प्रयत्नांना पाठिंबा देण्यासाठी आवश्यक क्षमता आणि तंत्रज्ञान आहे.
उद्योगाची गतिमान स्थिती
या वर्षी ऑप्टिकल WDM उपकरण उद्योगाच्या स्थितीचे वर्णन करण्याचा कदाचित सर्वोत्तम मार्ग म्हणजे 'गतिशील' हा आहे. मी असे म्हणतो कारण पूर्वीच्या काळी, जेव्हा उद्योगक्षेत्रातील घटक दरवर्षी तुलनेने सारखेच असायचे, त्याउलट या वर्षी ऑप्टिकल उद्योगात नवीन शक्ती उदयास आल्या आहेत, ज्या त्याला गतिमानपणे नव्याने आकार देऊ शकतात. विशेषतः, मी ज्या नवीन शक्तींचा उल्लेख करत आहे त्या म्हणजे, QSFP-DD प्लगमधील 400ZR मुळे शक्य झालेल्या IPoDWDM द्वारे उत्पादन प्रतिस्थापनेची वाढलेली व्यवहार्यता आणि चिनी उत्पादकांवर अमेरिकी सरकारने केलेल्या कारवाईमुळे ग्राहकांच्या वर्तनात झालेला बदल, ज्यामुळे कालांतराने काही विशिष्ट प्रदेशांमधील विक्रेत्यांचे स्वरूप बदलू शकते.
ही बातमी डेल'ओरो ब्लॉगवरून घेतली आहे.
पोस्ट करण्याची वेळ: २२ जुलै २०२१